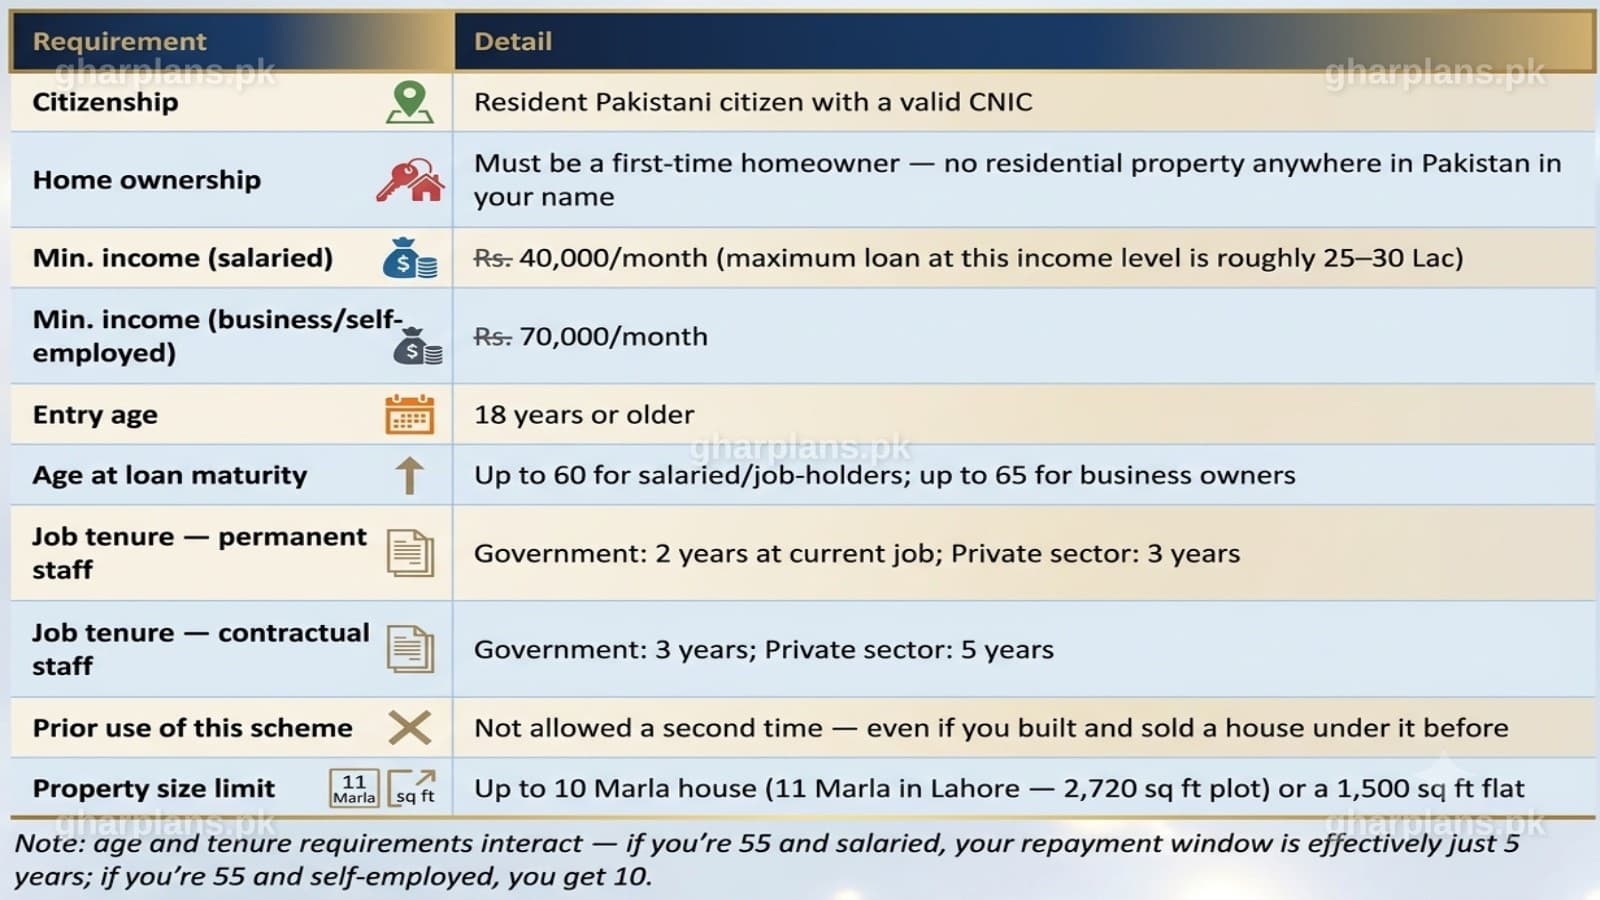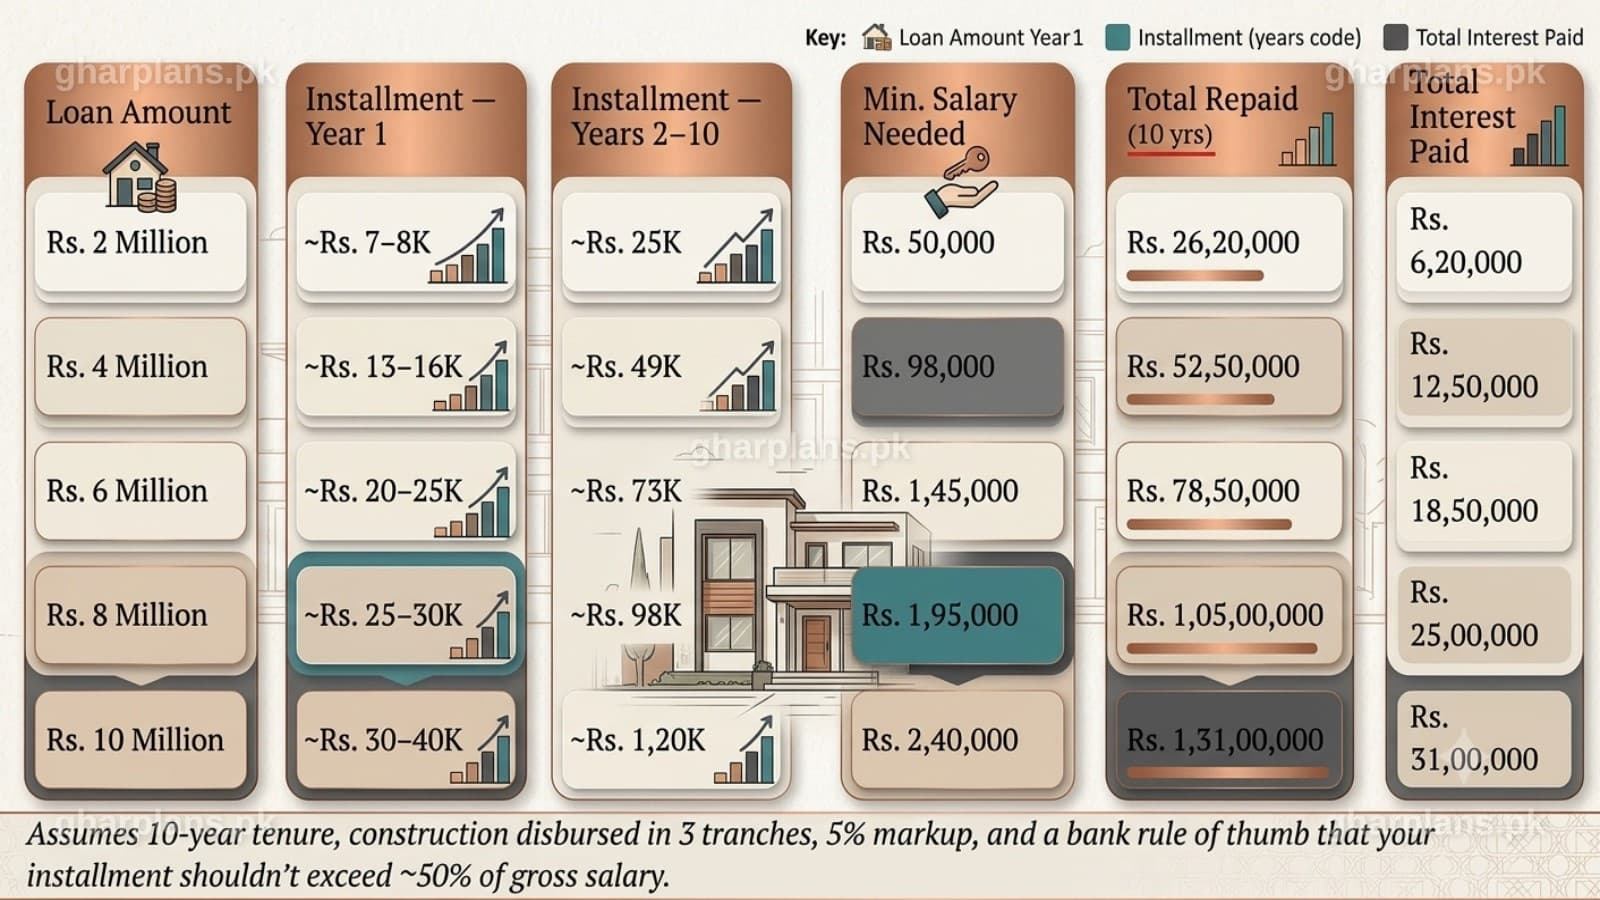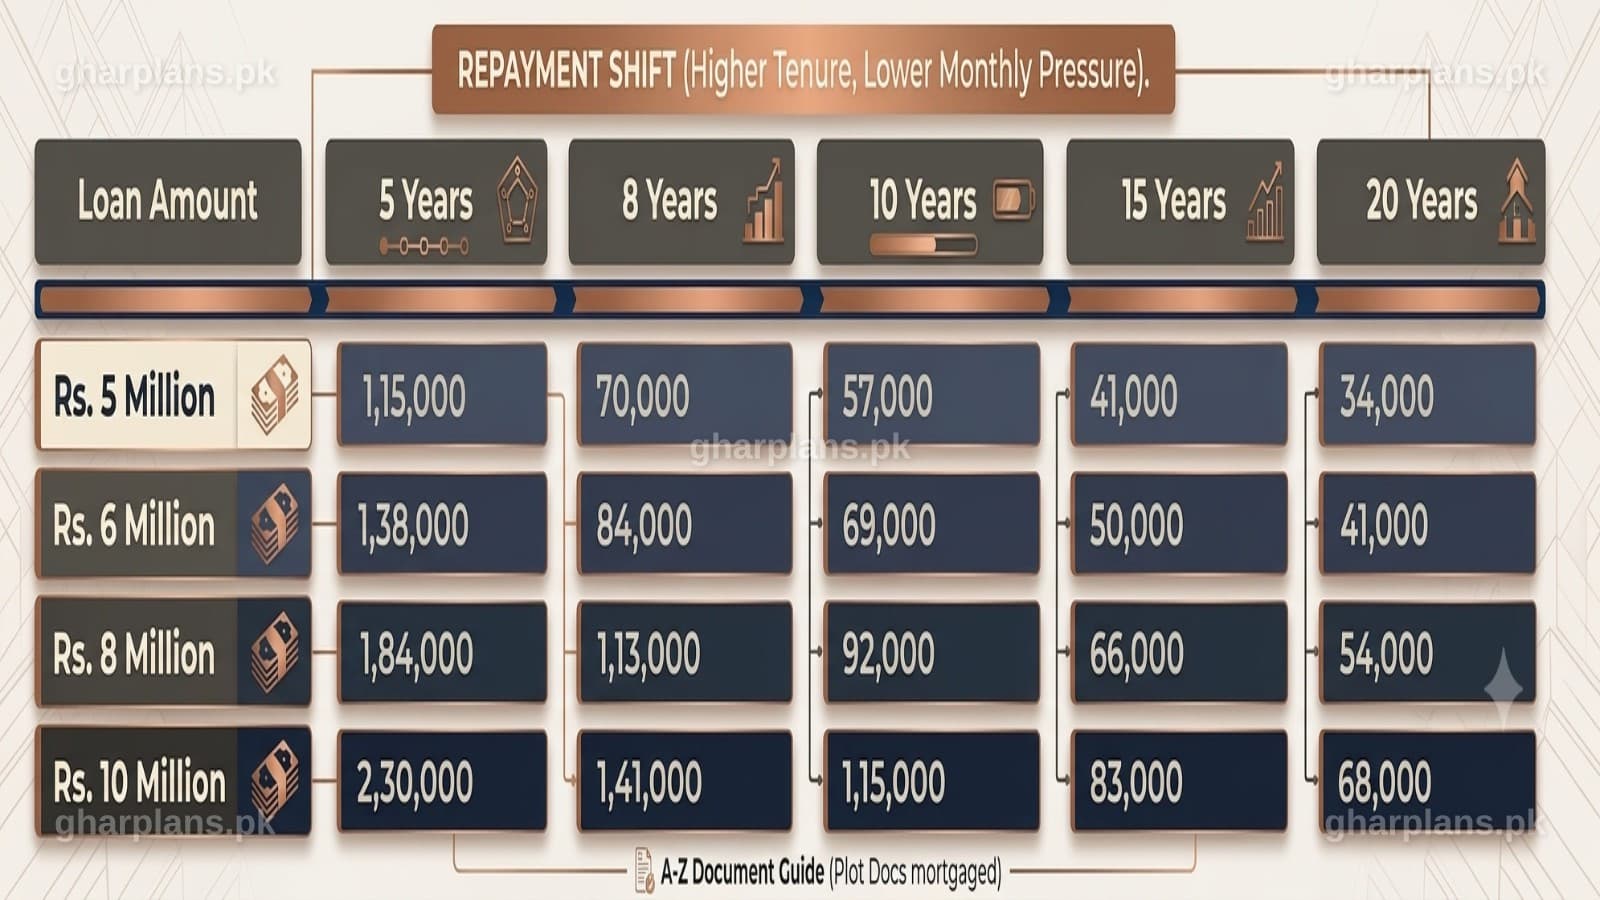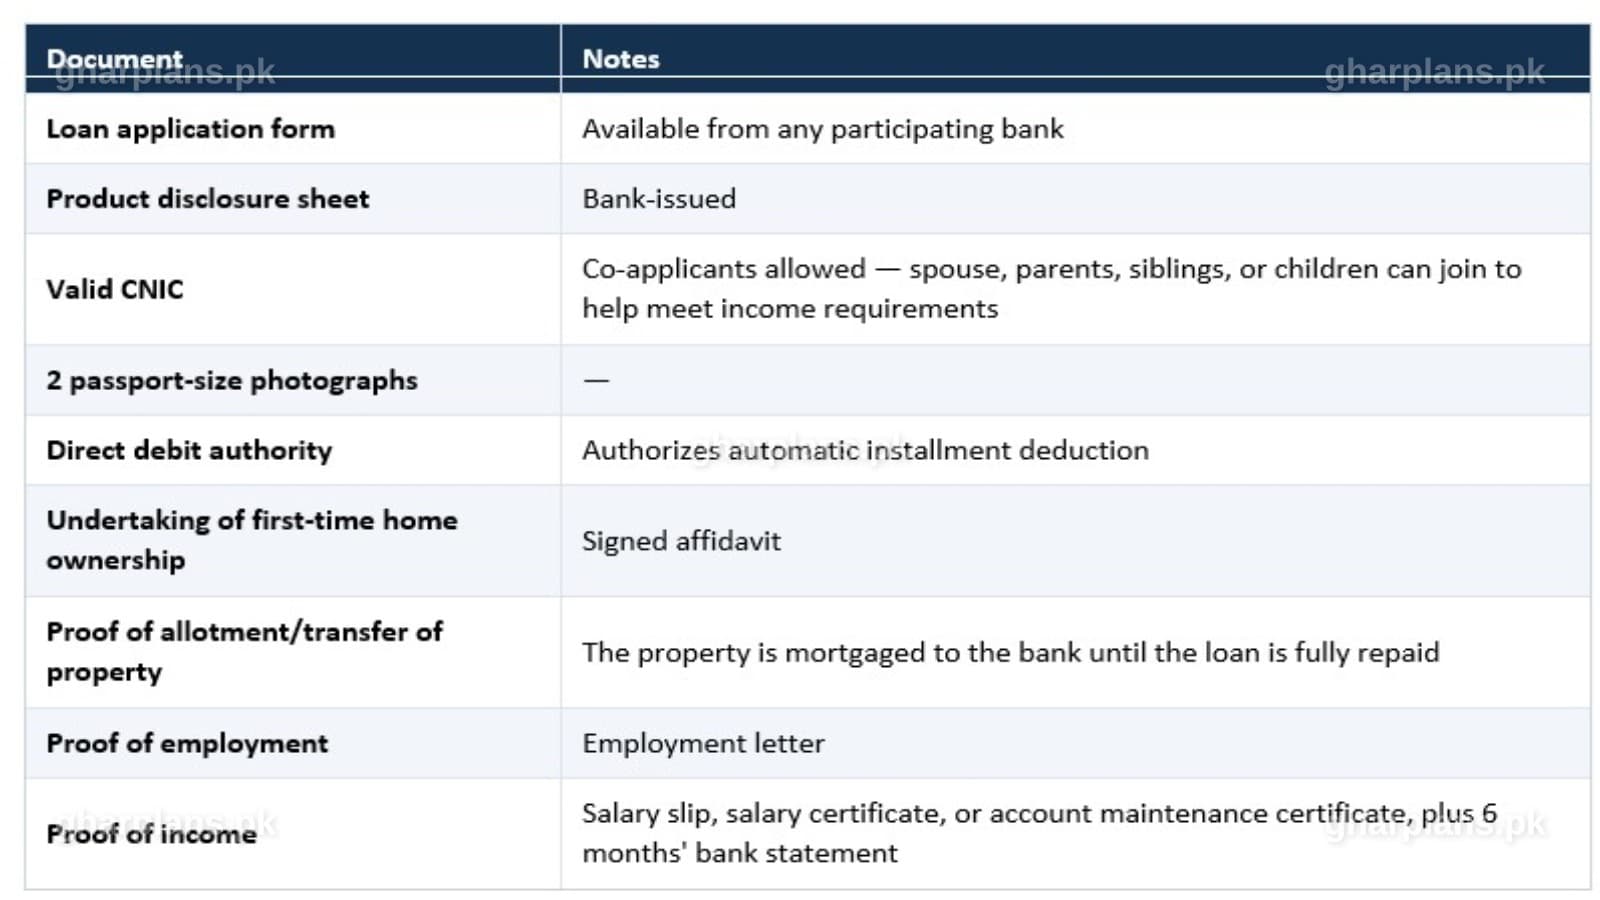
یہاں میں وزیرِاعظم اپنا گھر پروگرام — وفاقی حکومت کی “گھر ہو تو اپنا” ہاؤسنگ لون سکیم — کو آسان اور عام فہم انداز میں سمجھاؤں گا۔
صرف وہ بڑے اعداد و شمار نہیں جو ہر جگہ دہرائے جا رہے ہیں، بلکہ اصل ماہانہ قسطوں کا حساب، اہم شرائط و ضوابط، اور چند ایسی مفید باتیں بھی جنہیں زیادہ تر وضاحت کرنے والے لوگ مکمل طور پر بیان نہیں کرتے۔
اس تحریر میں ان تمام نکات کو شامل کیا گیا ہے، ساتھ ہی کچھ اضافی معلومات بھی الگ سے جمع کی گئی ہیں، تاکہ آپ کے پاس ایک ہی جگہ مکمل حوالہ موجود ہو۔
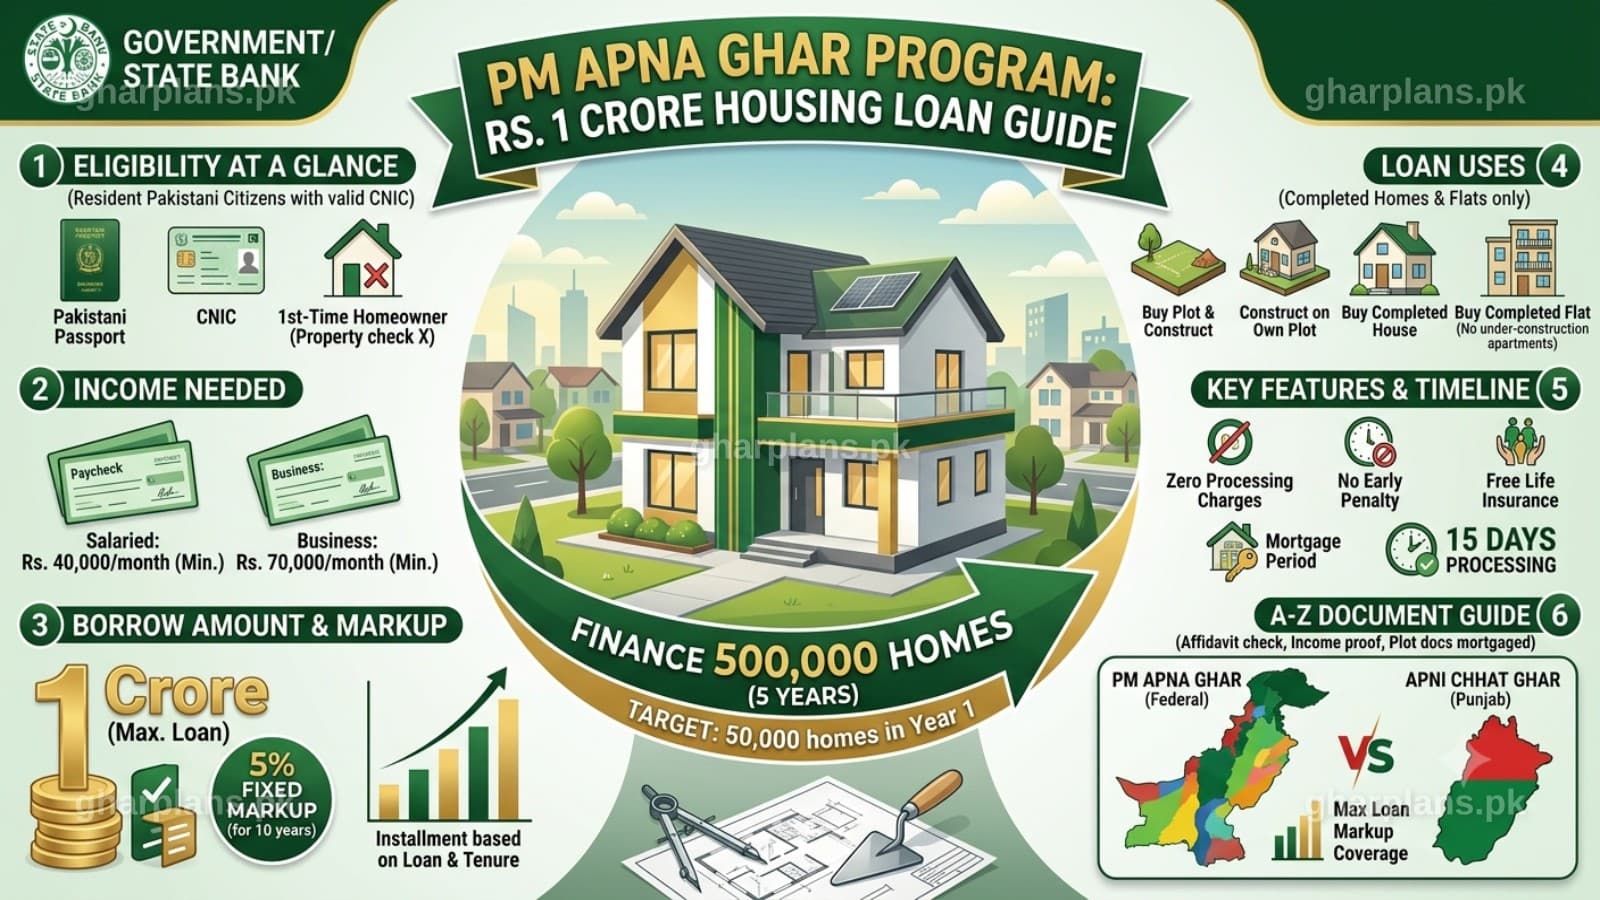
اس پروگرام کا باقاعدہ آغاز وزیراعظم شہباز شریف نے کیا۔ اس کے لیے 3.2 ٹریلین روپے مختص کیے گئے ہیں، جس کا مقصد پانچ سال کے دوران پورے پاکستان میں 500,000 گھروں کے لیے مالی سہولت فراہم کرنا ہے۔
پہلے سال میں 50,000 گھروں کی مالی معاونت کا ہدف مقرر کیا گیا ہے۔
یہ پروگرام اسٹیٹ بینک آف پاکستان کے ذریعے چلایا جا رہا ہے، جبکہ قرضے مختلف شریک کمرشل بینکوں، اسلامی بینکوں، مائیکروفنانس بینکوں اور ایچ بی ایف سی کے ذریعے فراہم کیے جائیں گے۔
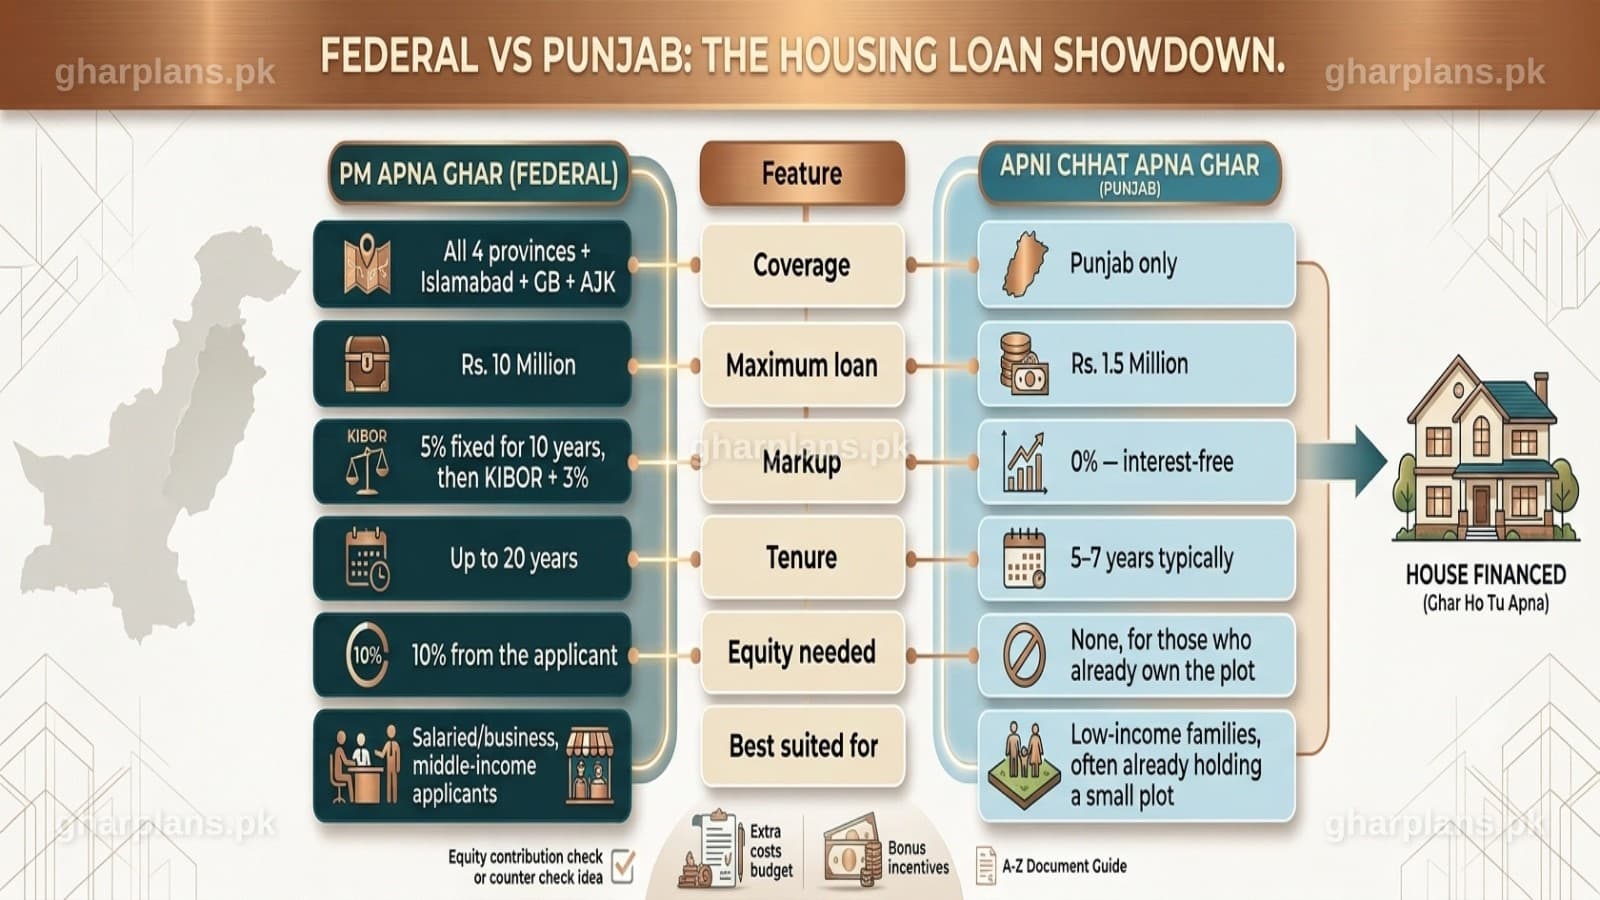
حکومت قرض کے مارک اپ کا ایک حصہ خود برداشت کرے گی، تاکہ عام تنخواہ دار افراد اور کاروباری خاندان بھی 20 سال تک کے ہاؤسنگ لون کی ادائیگی نسبتاً آسانی سے کر سکیں۔
یہ قرض کن مقاصد کے لیے استعمال کیا جا سکتا ہے؟
یہ قرض صرف چار مقاصد کے لیے استعمال کیا جا سکتا ہے:
پلاٹ خرید کر اس پر گھر تعمیر کرنا۔
پہلے سے اپنی ملکیت میں موجود پلاٹ پر گھر تعمیر کرنا۔
مکمل تیار شدہ گھر خریدنا۔
مکمل تیار شدہ فلیٹ یا اپارٹمنٹ خریدنا۔
آخری نکتہ خاص طور پر اہم ہے۔
زیرِ تعمیر یا نامکمل اپارٹمنٹ اس سکیم کے تحت اہل نہیں ہوگا۔ صرف مکمل طور پر تیار شدہ فلیٹ یا اپارٹمنٹ ہی خریدا جا سکتا ہے۔
اسی طرح صرف پلاٹ خریدنے کے لیے قرض نہیں دیا جائے گا، جب تک اس کے ساتھ گھر کی تعمیر کا واضح منصوبہ شامل نہ ہو۔